
Solaranlage finanzieren: Lohnt sich ein Solarkredit?
Ein Solarkredit kann sich lohnen, wenn die monatlichen Raten gut in Ihr Budget passen und die Einsparungen bei den Stromkosten ermöglicht. Die Barzahlung vermeidet Zinskosten und kann dadurch die Gesamtkosten der Anschaffung reduzieren. Eine Finanzierung kann dagegen sinnvoll sein, wenn Sie Ihre Liquidität schonen und die Investition über einen längeren Zeitraum verteilen möchten. So lässt sich die Solaranlage finanzieren, ohne einen größeren Teil Ihrer Ersparnisse sofort einzusetzen. In diesem Artikel erfahren Sie, wie Sie beide Optionen vergleichen, die Kreditkosten berechnen und passende Förderprogramme für Solaranlagen in Deutschland finden.
Das Wichtigste in Kürze
● Liquidität besser planen: Eine passende Finanzierung kann die monatliche Belastung planbar machen. Ob die eingesparten Stromkosten die Kreditrate teilweise oder vollständig ausgleichen, hängt jedoch von Anlagengröße, Stromverbrauch, Strompreis, Eigenverbrauchsanteil und Finanzierungskonditionen ab.
● Barzahlung vs. Finanzierung: Eine Barzahlung kann die Gesamtkosten reduzieren, weil keine Kreditzinsen anfallen. Eine Finanzierung kann dagegen Ihre Liquidität schonen und die Investition über mehrere Jahre verteilen.
● Förderkredite prüfen: Programme wie der KfW‑270‐Kredit können für die Finanzierung von Erneuerbare-Energien-Anlagen infrage kommen. Die jeweiligen Konditionen sollten vor der Antragstellung geprüft werden.
● Solar und Speicher gemeinsam planen: Ein Batteriespeicher kann den Eigenverbrauch von Solarstrom erhöhen, weil überschüssige Energie zeitversetzt im Haushalt genutzt werden kann. Wie stark sich der Eigenverbrauch erhöht, hängt unter anderem von Anlagengröße, Speichergröße und individuellem Verbrauchsprofil ab.
Solaranlage finanzieren: Lohnt sich das?
Ob sich eine Finanzierung lohnt, hängt vor allem von den Anschaffungskosten, dem Zinssatz, den zu erwartenden Stromeinsparungen und Ihrem Wunsch ab, ausreichend liquide Mittel verfügbar zu halten.
Finanzierung und Barkauf im Vergleich
Die vollständige Bezahlung aus eigenen Ersparnissen vermeidet Finanzierungskosten, da keine Zinsen anfallen. Doch die gesamte Investitionssumme auf einmal aufzubringen, hat seinen Preis: Diese liquiden Mittel fehlen dann für andere Vorhaben – etwa eine Dachsanierung, den Einbau einer Wärmepumpe oder einfach für den finanziellen Spielraum, den man für unerwartete Ausgaben gerne behält.
Eine Finanzierung verändert diese Rechnung: Sie verursacht zusätzliche Finanzierungskosten, ermöglicht dafür aber, die Investition über einen längeren Zeitraum zu verteilen und Liquidität zu erhalten.
| Merkmal | Barkauf | Solarkredit |
|---|---|---|
| Eigenkapital zu Beginn | Hoher einmaliger Kapitalbedarf | Geringer bis kein Eigenkapital je nach Finanzierung möglich |
| Finanzierungskosten | Keine Kreditzinsen | Abhängig von Zinssatz und Laufzeit |
| Liquiditätsbelastung | Hoch zu Beginn | Planbare monatliche Belastung |
| Gesamtkosten | In der Regel niedriger, wenn keine anderen Finanzierungskosten anfallen | Höher durch Zinsen und mögliche Gebühren |
| Amortisation | Abhängig von Investitionskosten und Stromkosteneinsparungen sowie Einspeiseerlösen | Zusätzlich von Finanzierungskosten und Tilgungsverlauf abhängig |
| Liquiditätsschutz | Geringer | Höher |
Stromeinsparung und Amortisation im Blick behalten
Um die Tragfähigkeit eines Kredits zu prüfen, vergleichen Sie die voraussichtlichen monatlichen Stromkosteneinsparungen mit der Kreditrate und berücksichtigen Sie dabei den effektiven Jahreszins sowie die gesamte Laufzeit.
Ein Vier-Personen-Haushalt kann je nach Wohnsituation und Verbrauchsverhalten beispielsweise rund 4 500 kWh Strom pro Jahr verbrauchen. Bei einem angenommenen Preis pro kWh Strom von 38 Cent pro kWh entspräche das Stromkosten von rund 1 710 Euro pro Jahr beziehungsweise etwa 143 Euro pro Monat. Wie stark eine PV-Anlage mit Batteriespeicher diese Stromkosten reduzieren kann, hängt unter anderem vom PV-Ertrag, dem Eigenverbrauchsanteil, der Speichergröße und dem individuellen Verbrauchsprofil ab.
Bei einer monatlichen Kreditrate von 110 Euro und einer angenommenen Stromkostenersparnis von rund 105 Euro würde die laufende Differenz in diesem vereinfachten Beispiel nur etwa 5 Euro pro Monat betragen. Die tatsächliche monatliche Einsparung kann je nach Stromverbrauch, PV-Ertrag, Eigenverbrauch und Strompreis deutlich abweichen. Nach der vollständigen Tilgung des Kredits entfällt die monatliche Kreditrate. Die Anlage kann anschließend weiterhin Solarstrom erzeugen, wobei laufende Betriebs- und mögliche Ersatzkosten berücksichtigt werden sollten.
Solaranlage finanzieren: Welche Faktoren bestimmen die Kosten?
Die Gesamtkosten eines Solarkredits bestimmen sich aus dem Zinssatz, der Laufzeit, der Darlehenssumme und etwaigen zusätzlichen Gebühren des Anbieters.
Zinssätze und Konditionen
Die Höhe der Zinssätze entscheidet maßgeblich darüber, wie hoch die Kosten der Finanzierung ausfallen. Je nach Anbieter können unterschiedliche Laufzeiten und Zinsbindungen angeboten werden. Eine kürzere Laufzeit kann die monatliche Belastung erhöhen, zugleich aber die gesamten Zinskosten reduzieren. Bei einer längeren Laufzeit sinkt die monatliche Rate häufig, während insgesamt mehr Zinsen anfallen können. Welche Variante günstiger ist, hängt vom Zinssatz, der Darlehenssumme und den individuellen Finanzierungskonditionen ab.
Monatsraten und Gesamtzinsbelastung
Selbst kleine Abweichungen beim effektiven Jahreszins wirken sich über die gesamte Laufzeit eines Darlehens spürbar aus.
Ein vereinfachtes Beispiel: 20 000 € über 10 Jahre bei einem angenommenen Zinssatz von 4,2 % ergeben eine monatliche Rate von rund 204 € und Zinskosten von rund 4 500 € über die gesamte Laufzeit. Bei 6,5 % steigt die monatliche Rate auf rund 227 € und die gesamten Zinskosten auf rund 7 200 € – etwa 2 700 € mehr. Wer Bankangebote vergleicht, sollte daher genau auf den effektiven Jahreszins und den zu zahlenden Gesamtbetrag achten.
Eigenanteil und Zusatzgebühren
Ein höherer Eigenanteil kann die Darlehenssumme reduzieren und je nach Anbieter auch die Finanzierungskonditionen beeinflussen. Ob dadurch ein niedrigerer Zinssatz erreicht wird, hängt jedoch vom jeweiligen Kreditgeber und der Bonitätsprüfung ab.
Im Kleingedruckten unbedingt beachten:
● Vorfälligkeitsentschädigung: Eine mögliche Entschädigung für den Kreditgeber bei vorzeitiger Rückzahlung eines Darlehens mit gebundenem Sollzinssatz. Ob und in welcher Höhe sie anfällt, hängt von der Darlehensart und den Vertragsbedingungen ab.
● Zusätzliche Gebühren: Je nach Kreditangebot können neben den Zinsen weitere Kosten anfallen. Prüfen Sie deshalb den effektiven Jahreszins, den Gesamtbetrag des Darlehens und mögliche Zusatzkosten.
● Zusätzliche Kosten: Je nach Finanzierungsart können neben den Zinsen weitere Kosten, etwa für Sicherheiten oder Grundbucheintragungen, anfallen. Prüfen Sie deshalb den effektiven Jahreszins, den Gesamtbetrag des Darlehens und mögliche Zusatzkosten.
Solaranlage finanzieren: Welche Kredite und Förderungen gibt es?
Eigentümern von Wohnimmobilien in Deutschland stehen mehrere Finanzierungswege offen: klassische Bankdarlehen, spezielle Solarkredite, Förderdarlehen der KfW sowie regionale oder kommunale Förderprogramme.
KfW-Förderdarlehen für Solar und Speicher
Ein Förderinstrument auf Bundesebene ist das KfW-Programm 270 (Erneuerbare Energien – Standard). Die Kreditanstalt für Wiederaufbau bietet darüber Förderkredite mit unterschiedlichen Laufzeiten und Zinsbindungen, die bis zu 100 % der Investitionskosten für Photovoltaikmodule, Stromspeicher und zugehörige Kosten für Planung und Installation finanzieren können. Privatpersonen sind antragsberechtigt, wenn zumindest ein Teil des erzeugten Stroms eingespeist oder verkauft wird. Den Antrag stellen Sie nicht direkt bei der KfW – vielmehr muss dieser vor Beginn des Vorhabens über einen Finanzierungspartner, beispielsweise eine Bank oder Sparkasse, eingereicht werden.
Regionale und kommunale Förderprogramme
Ergänzend zu den Fördermöglichkeiten auf Bundesebene bieten einige Bundesländer und Kommunen regionale Förderprogramme an:
● Landesinitiativen: Je nach Bundesland können beispielsweise Photovoltaikanlagen, Batteriespeicher, intelligentes Energiemanagement (HEMS) oder Ladeinfrastruktur gefördert werden. Welche Programme aktuell verfügbar sind und welche Voraussetzungen gelten, unterscheidet sich regional.
● Angebote von Stadtwerken: Einige Stadtwerke und regionale Energieversorger bieten zeitweise Zuschüsse, Rabatte oder Bonusprogramme für Photovoltaik und Batteriespeicher an. Die konkreten Angebote unterscheiden sich je nach Region und sollten vor der Antragstellung geprüft werden.
Da regionale Fördertöpfe häufig begrenzt sind und Programme zeitlich befristet sein können, empfiehlt sich ein Blick auf die aktuellen Förderangebote Ihres Bundeslandes und Ihrer Kommune – und zwar vor der Kaufentscheidung.
So beantragen Sie eine Solarfinanzierung in Deutschland
Für die Beantragung einer Solarfinanzierung können je nach Kreditgeber Einkommensnachweise, Angaben zur Immobilie und ein detailliertes Angebot des Solarteurs erforderlich sein.
Bonität und finanzielle Lage prüfen
Kreditgeber prüfen sowohl Ihr Verhältnis von Einkommen zu Schulden als auch Ihren SCHUFA-Score. Eine gute Bonität kann die Chancen auf günstige Finanzierungskonditionen erhöhen. Kreditgeber berücksichtigen neben Bonitätsdaten unter anderem Einkommen, bestehende Verbindlichkeiten, Darlehenshöhe und weitere finanzielle Rahmenbedingungen. Prüfen Sie daher Ihre Bonitätsdaten auf Richtigkeit, lassen Sie veraltete Einträge bereinigen und halten Sie aktuelle Nachweise über Ihr monatliches Einkommen griffbereit.
Erforderliche Unterlagen zusammenstellen
Je nach Kreditgeber können unter anderem folgende Unterlagen erforderlich sein:
● Aktuelle Gehaltsabrechnungen oder Steuerbescheide.
● Gegebenenfalls ein aktueller Grundbuchauszug als Nachweis des Eigentums.
● Ein detailliertes Angebot oder ein Kostenvoranschlag Ihres Solarteurs mit Angaben zu Hardware und Leistung gegebenenfalls einer Ertragsprognose auf Basis eines PV-Ertragsrechners.
Anträge einreichen und Angebote vergleichen
Finanzierungsangebote sollten Sie stets bei Ihrer Hausbank, unabhängigen Solar-Finanzierungsvermittlern und spezialisierten Ethikbanken wie der GLS Bank oder der EthikBank einholen. Bei Förderprogrammen wie dem KfW-Programm 270 muss der Antrag vor Beginn des Vorhabens gestellt werden. Die KfW nennt dabei ausdrücklich den Abschluss eines rechtlich bindenden Vertrags, etwa eines Kaufvertrags, als relevanten Zeitpunkt. Prüfen Sie daher die jeweiligen Förderbedingungen, bevor Sie einen verbindlichen Kauf- oder Montagevertrag abschließen.
Lässt sich Batteriespeicher finanzieren?
Batteriespeicher lassen sich häufig in dasselbe Finanzierungspaket wie die Solaranlage integrieren. – Ob dies möglich ist, hängt jedoch vom Kreditgeber und dem jeweiligen Förderprogramm ab.
Solar und Speicher gemeinsam finanzieren
Werden Speicher bei der Solarkredit-Beantragung gleich im Anfangskalkül berücksichtigt, lassen sich höhere Eigenverbrauchsquoten erzielen – und der umständliche Weg über eine spätere Zweitfinanzierung entfällt.
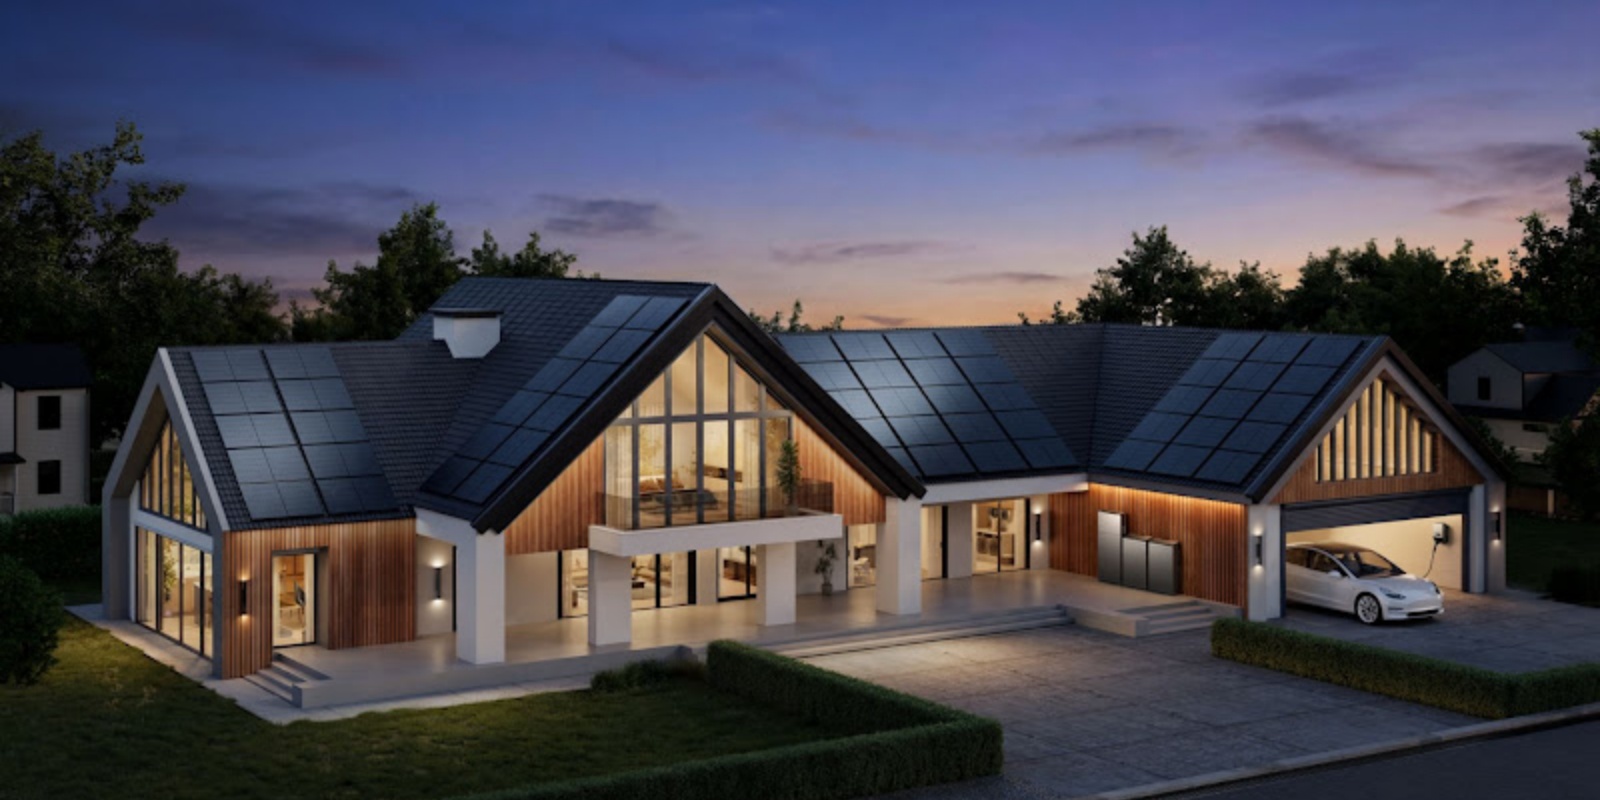
Bei der Planung einer integrierten Wohnhauslösung wie EcoFlow OCEAN 2 lässt sich der gesamte Kapitalbedarf für Module, Wechselrichter und das modulare Speichersystem gleich zu Beginn ermitteln. Ein Vergleich von Laufzeiten, Zinssätzen und den daraus resultierenden Monatsraten auf dieser einheitlichen Gesamtsumme macht es deutlich einfacher abzuschätzen, ob eine solche Gesamtfinanzierung langfristig in Ihr Haushaltsbudget passt.
Finanzierung von Solaranlagen – mehr als nur Module und Speicher
Eine durchdachte Solaranlage umfasst mehr als nur Module und Speicher – intelligentes Monitoring und Energiemanagement können ebenfalls wichtige Bestandteile des Gesamtsystems sein.
Wenn Sie Zusatzkomponenten wie EcoFlow PowerInsight 2 von Anfang an in Ihr Projektbudget einplanen, verfügt Ihre Anlage vom ersten Tag an über klare Energiemonitoring-Funktionen.
Klären Sie vor Einreichung der Finanzierungsunterlagen mit Ihrem Kreditgeber, welche Zusatzkomponenten und Installationsleistungen mitfinanziert beziehungsweise im Rahmen eines Förderprogramms berücksichtigt werden können.
Vereinbaren Sie Ihren kostenlosen Beratungstermin!
Für welches Produkt oder welches System interessieren Sie sich?
Fazit
Wer eine Solaranlage installieren möchte, ohne den vollen Betrag sofort aufbringen zu müssen, kann dafür einen Solarkredit in Betracht ziehen . Vergleichen Sie vor der Entscheidung genau: Zinssatz, Gesamtkosten, monatliche Rate, zu erwartende Stromkostenersparnis sowie mögliche Förderungen von KfW, Bundesländern oder Kommunen. Eine direkte Zahlung kann aufgrund der fehlenden Kreditzinsen zu niedrigeren Gesamtkosten führen. Eine Finanzierung kann dagegen sinnvoll sein, wenn Sie Ihre Liquidität schonen und die Anschaffungskosten über mehrere Jahre verteilen möchten. Entscheidend sind daher nicht nur Zinssatz und Monatsrate, sondern auch Laufzeit, mögliche Zusatzgebühren und verfügbare Fördermöglichkeiten.
Hinweis: Die in diesem Artikel genannten Finanzierungs-, Förder- und Kostenangaben dienen ausschließlich der allgemeinen Information und stellen keine Finanz- oder Rechtsberatung dar. Förderbedingungen, Zinssätze, Kreditkonditionen und regionale Förderprogramme können sich ändern und von den individuellen Voraussetzungen abhängen. Prüfen Sie daher die jeweils aktuellen Angaben bei der zuständigen Förderstelle, dem Kreditgeber oder einem qualifizierten Fachberater, bevor Sie eine Finanzierungsentscheidung treffen.
FAQ
Ist es schwer, einen Solarkredit zu bekommen?
Ob Sie einen Solarkredit erhalten, hängt von der jeweiligen Bank, der Kredithöhe und Ihrer finanziellen Situation ab. Einkommen, bestehende Verbindlichkeiten und Bonität spielen bei der Kreditprüfung eine wichtige Rolle. Welche Unterlagen erforderlich sind und zu welchen Konditionen ein Kredit angeboten wird, entscheidet der jeweilige Finanzierungspartner.
Kann man einen Solarkredit vorzeitig ablösen?
Grundsätzlich kann ein Verbraucherdarlehen ganz oder teilweise vorzeitig zurückgezahlt werden. Ob dafür eine Vorfälligkeitsentschädigung anfällt, hängt von der Darlehensart, dem Sollzinssatz und den Vertragsbedingungen ab. Beim KfW-Programm 270 ist eine außerplanmäßige Tilgung laut KfW gegen Zahlung einer Vorfälligkeitsentschädigung möglich. Prüfen Sie daher vor Vertragsabschluss die Regelungen zu Sondertilgungen und vorzeitiger Rückzahlung.
Deckt die Solarkreditfinanzierung auch Installation und Elektroarbeiten ab?
Je nach Kreditgeber und Finanzierungsangebot können neben der Anlagentechnik auch Installations-, Montage- und weitere projektbezogene Kosten finanziert werden. Beim KfW-Programm 270 gehören unter anderem Kosten für Planung, Projektierung und Installation zu den förderfähigen Kosten. Welche konkreten Kosten finanziert werden können, hängt jedoch vom jeweiligen Vorhaben und Finanzierungspartner ab.
Lässt sich später noch ein Batteriespeicher in den bestehenden Solarkredit integrieren?
Ob ein bestehender Kredit nachträglich angepasst oder erweitert werden kann, hängt vom jeweiligen Kreditvertrag und Kreditgeber ab. Eine Speichernachrüstung kann grundsätzlich auch separat finanziert werden. Das KfW-Programm 270 nennt Batteriespeicher als förderfähige Investitionen; ob eine konkrete Nachrüstung die Fördervoraussetzungen erfüllt, sollte vor der Beauftragung geprüft werden.

